

2026.11.17
「超低金利時代」の終焉―国内公募債利率の軌跡(2026年11月集計)
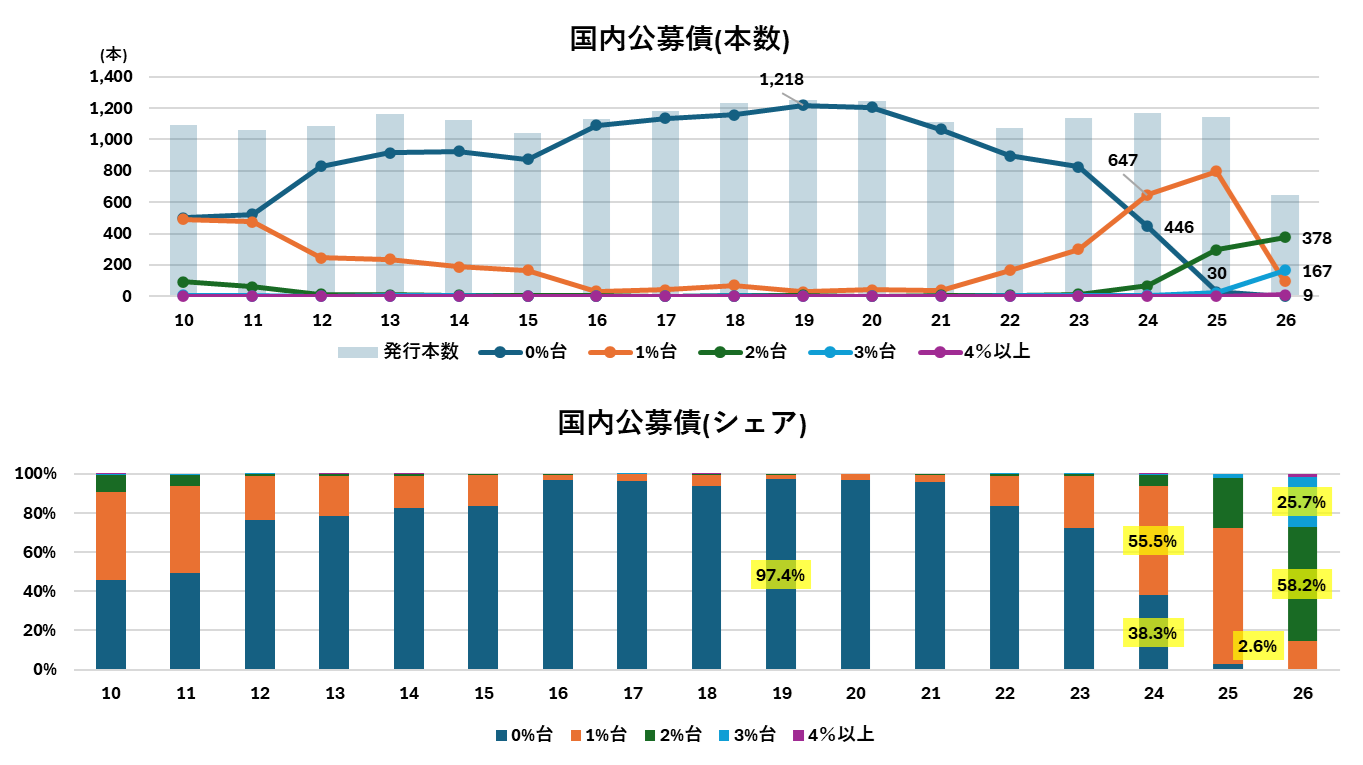
○国内公募SBにおいて、2026年度には「0%台」の発行が完全に消滅
2016〜2021年度には発行全体の96.2%超を占めた「0%台」が、2022年度は83.8%、2023年度は72.5%、
2024年度は38.3%まで逓減、2025年度には激減の30本(2.6%)、2026年度には0本(0%)となりました。
○中心ゾーンは2024年度の「1%台」を経て「2〜3%台」へシフト
2024年度に1%台が主流の647本(55.5%)となった後、2026年度には2%台378本(58.2%)および
3%台167本(25.7%)が全体の85%近くを占めるに至っています。
○安全資産でも高利回り化が進展
事業会社債だけでなく、極めて信用力の高い地方自治体や政府機関の公募債においても2%〜3%台の発行が
常態化し、調達環境の抜本的な変化を示しています。
本記事では、弊社が提供するファイナンスデータベースサービス「INDB Funding Eye」の集計データを基に、
国内公募債の発行時の利率(表面利率)について分析します。
※国内公募債発行時の利率(表面利率)ごとに発行本数を集計しています。
※払込期日は2010年4月1日から2026年9月末日までを対象とし、年度(4月~翌3月)で集計しています。
※投資法人債は除外しています。
全体動向:約10年続いた「超低金利時代」の終焉
2010年度以降の国内公募債の発行利率データを振り返ると、金融緩和と、その後の金融政策の正常化プロセスによる影響が
浮き彫りとなります。
■ゼロ金利・量的緩和の浸透期(2010~2015年度)
日銀によるゼロ金利政策や「異次元緩和」等により長期金利が低下した時期で、2010年度に「0%台」501本46.0%、
「1%台」490本45.0%と「0%台」が主流になり、それ以降、毎年「0%台」の比率が高まりました。
■超低金利の極致(2016〜2021年度)
マイナス金利導入(2016年)以降、公募債市場は「0%台」が圧倒的多数を占める時代が続きました。ピーク時の2019年度には、
全発行本数1,251本のうち1,218本(97.4%)が0%台で発行され、1%以上の債券は市場からほぼ姿を消していました。
■転換期(2022〜2024年度)
金融政策の修正観測や長期金利の上昇に伴い、2022年度から1%台が復調。2024年度には1%台が647本(55.5%)となり、
0%台の446本(38.3%)を逆転しました。
■「金利ある世界」の本格定着(2025〜2026年度)
2025年度には0%台がわずか30本(2.6%)に激減し、迎えた2026年度にはついに0%台の発行が「0本」となりました。
代わって2%台の378本(58.2%)と3%台の167本(25.7%)が全体の84.0%を占め、4%以上の起債も散見されるなど、
発行水準のベースラインそのものが切り上がっています。
発行体別の特徴と分析
① 事業会社(SB):調達コストの上昇とスプレッド拡大
事業会社債は、金利上昇の影響を最も直接的に受けています。
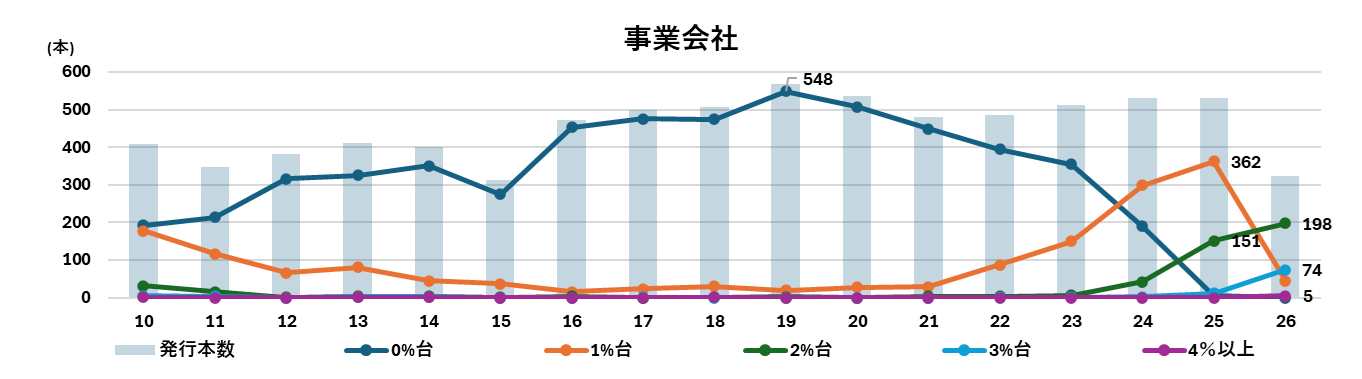
■2016〜2021年度は年400〜500本以上が0%台で調達可能でしたが、2025年度には1%台が362本と
2%台が151本へ急速にシフトしました。
■2026年度は2%台の198本が最多となり、3%台の74本および4%以上の5本も増加。信用リスクに応じた
スプレッド(上乗せ金利)の階層化が進み、企業財務における利払い負担の管理が喫緊の課題となっています。
② 地方自治体・政府機関:超低リスク債も2%〜3%台が標準に
高い信用力を持つ地方自治体債や政府保証債・財投機関債などの政府機関債も、国債利回りの上昇に連動して大きく
変化しました。
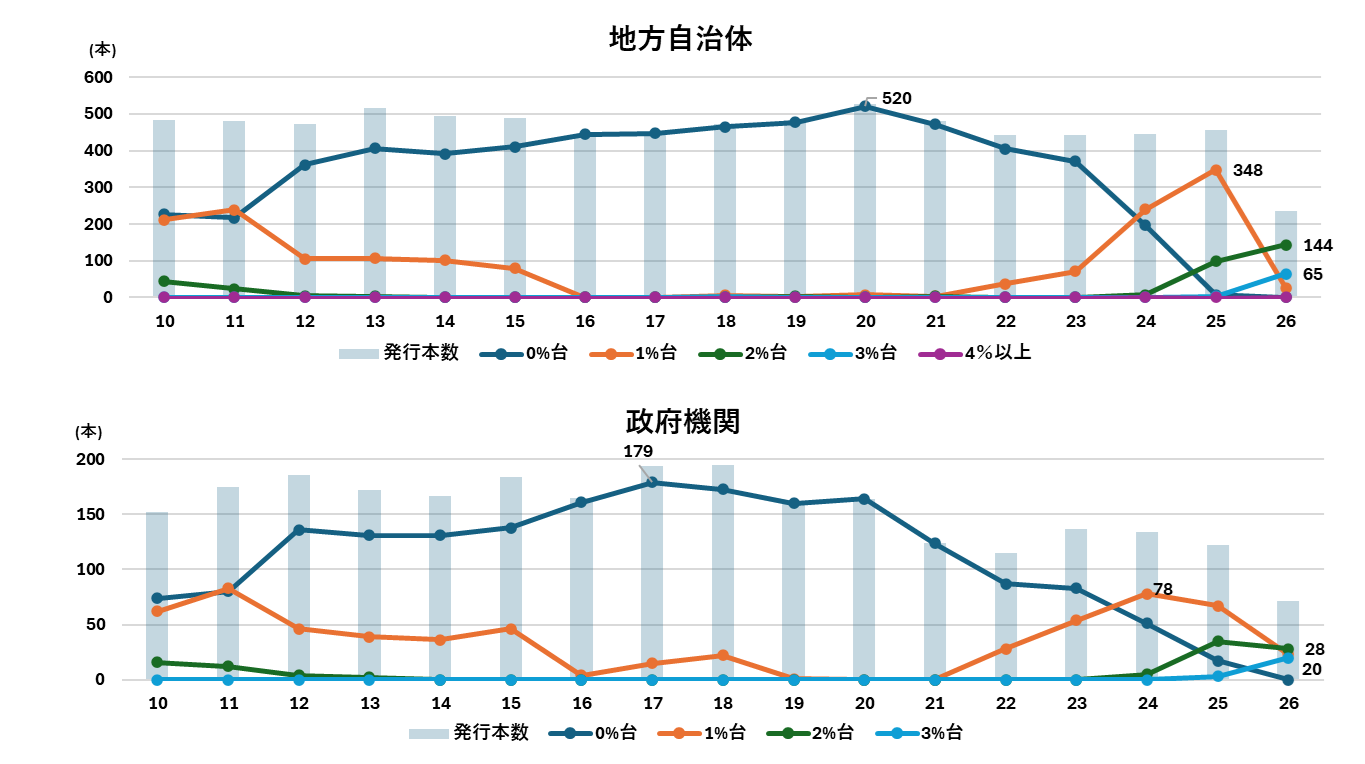
■2016〜2021年度はほぼ全数(地方自治体は年間400本超、政府機関は100本超)が「0%台」で消化されていましたが、
2025年度に1%台〜2%台へ急伸。
■2026年度には、地方自治体債では2%台が144本(61.0%)・3%台が65本(27.5%)、政府機関債でも2%台が
28本(39.4%)・3%台が20本(28.2%)と主流となっています。地方自治体や政府機関にとっても、資金調達コストの
大幅な増加が財政運営上の重要テーマとなってきています。
■直近、地方自治体は使途を絞り利率を抑えるべく、前倒し発行や年限の短い発行を増やす等の動きも見られます。
③ 非居住者(サムライ債等):高金利帯へのシフト
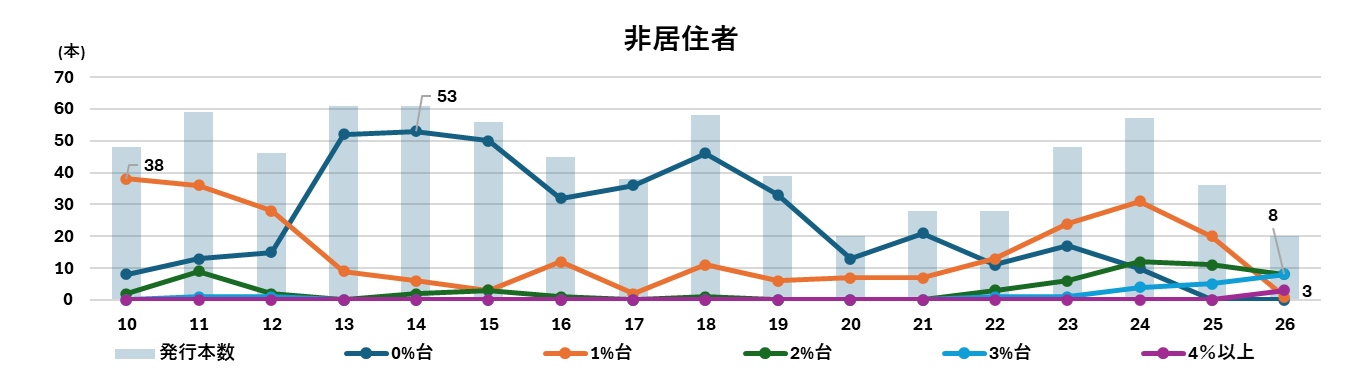
■外国政府や海外企業などが発行する円建て債券(サムライ債等)は、他セクターに先駆けて2024年度から2%台・3%台にも
シフトが進んでいました。
■2026年度には発行本数自体が選別される中、2%台が8本、3%台が8本、4%以上が3本など、高い利率の債券比率が
一段と高まっています。
<参考>CB(転換社債型新株予約権付社債)の趨勢
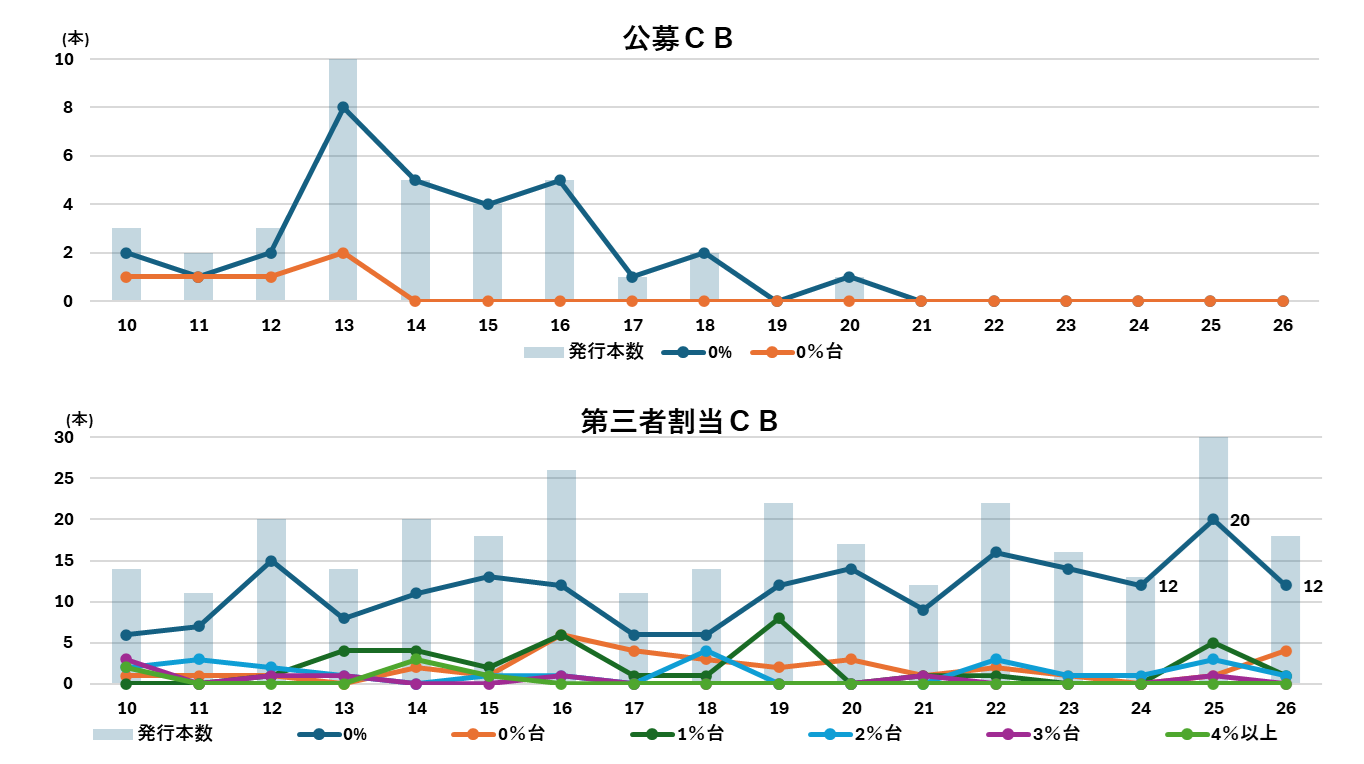
公募CBは発行本数も少なく、2021年度以降、発行はありません。一方、第三者割当CBの発行本数は0%が多いものの、
2024年度の12本(92.3%)が2025年度に20本(66.7%)、2026年度に12本(66.7%)と発行割合は
減りつつあります。
今後の展望と市場への示唆
発行体(起債サイド)の視点
かつてのような「超低コストでの長期資金の固定化」が困難となり、年限(償還期間)の短期化、発行タイミングの厳選、
あるいは社債と銀行借入・資本性資金の調達手段の最適化など、財務・資本政策の巧拙が問われる局面に
入っています。
投資家(運用サイド)の視点
長年続いた「超低利回りによる利回り飢餓」の状態から脱却し、地方自治体債や政府機関債といった安全資産でも2%台後半〜
3%台、事業会社債では3%〜4%台のインカムゲイン(利息収入)が狙える環境が戻ってきました。生保・年金や地域金融機関、
個人投資家にとって、国内債券がポートフォリオの主役として本格的に復権しています。
INDB Funding Eyeにご興味をお持ちの方へ
INDB Funding Eyeの詳細な機能や具体的な導入事例、無料モニターのお申し込みや詳しい資料請求については、お問い合わせフォームより、お気軽にご連絡ください。
データ分析業務の効率化と高度化を、『INDB Funding Eye』が強力にサポートいたします。
無料でダウンロード
ファイナンス情報のデータ収集・分析を効率化しませんか?
株式会社アイ・エヌ情報センター(INDB)が提供する「ファイナンスDB」では、債券や株式の発行時情報も網羅しています。仔細にわたる発行条件や参画した金融機関の役割ごとの情報に加え、償還までの残存額等の推移情報も細かく分析できます。社内レポート、顧客への提案資料の作成や競合分析の手間を劇的に削減するソリューションです。
※ 国内公募債 過去最高利率の債券は下記よりダウンロードいただけます。