

2026.11.19
生成AI投資の現在地
「AI関連株が上昇を続けている」「巨大IT企業がデータセンターに数兆円規模を投じている」。こうしたニュースを目にする機会が増えるなか、AIブームはこの先もどこまで続くのかと考えている方も多いのではないでしょうか。
実は、AIを使う人が増えることと、AIのための設備投資が増え続けることは、別々に考えるべき問題です。かつてのIT革命でも、インターネットは普及し続けた一方で、設備投資の過熱が冷め、企業の評価が大きく入れ替わった局面がありました。
本コラムでは、専門家が普及率・資本効率・半導体価格という3つの切り口から、生成AI投資の「現在地」を読み解きます。
生成AIの普及と設備投資の拡大
AI関連の設備投資が世界で急拡大
生成AIの登場以降、世界では人工知能(AI)関連の設備投資が急拡大している。米国の巨大IT企業を中心に、画像処理半導体(GPU)やデータセンター(DC)への投資が相次ぎ、それを支える電力インフラの整備も進んでいる。金融市場でもAI関連企業への期待が株価を押し上げてきた。
生成AIの「成長性」と設備投資の「持続性」は分けて考える
しかし、生成AIの利用者が増え続けるからといって、関連設備への投資も同じ勢いで拡大し続けるとは限らない。足元では、生成AIの普及速度、設備投資の採算性、半導体価格、供給競争のそれぞれに変化の兆しがみられる。生成AIの成長性と、それを支える設備投資の持続性は分けて考える必要があろう。
普及率45%、加速局面は終盤へ
米国の生成AI利用率は1年で約10ポイント上昇
米セントルイス連邦準備銀行の調査によると、米国で仕事に生成AIを利用する就業者の割合は、2025年4~6月期の35.1%から2026年4~6月期には45.2%へ上昇した。わずか1年間で約10ポイントの上昇であり、生成AIが急速に普及していることに疑いはない。
パソコン・スマートフォンの普及過程にみる「加速のピーク」
ただし、重要なのは普及率の水準だけでなく、その上昇速度である。過去の耐久消費財の普及過程を調べると、興味深い共通点が浮かび上がる。パソコンでは普及率50.1%、スマートフォンでは49.5%に達した時点で、普及率の前年差が最大となった。乗用車やエアコンなどを含めても、普及率が概ね40~50%台に達する頃に普及の勢いが最も強まる傾向がみられる(図表1)。
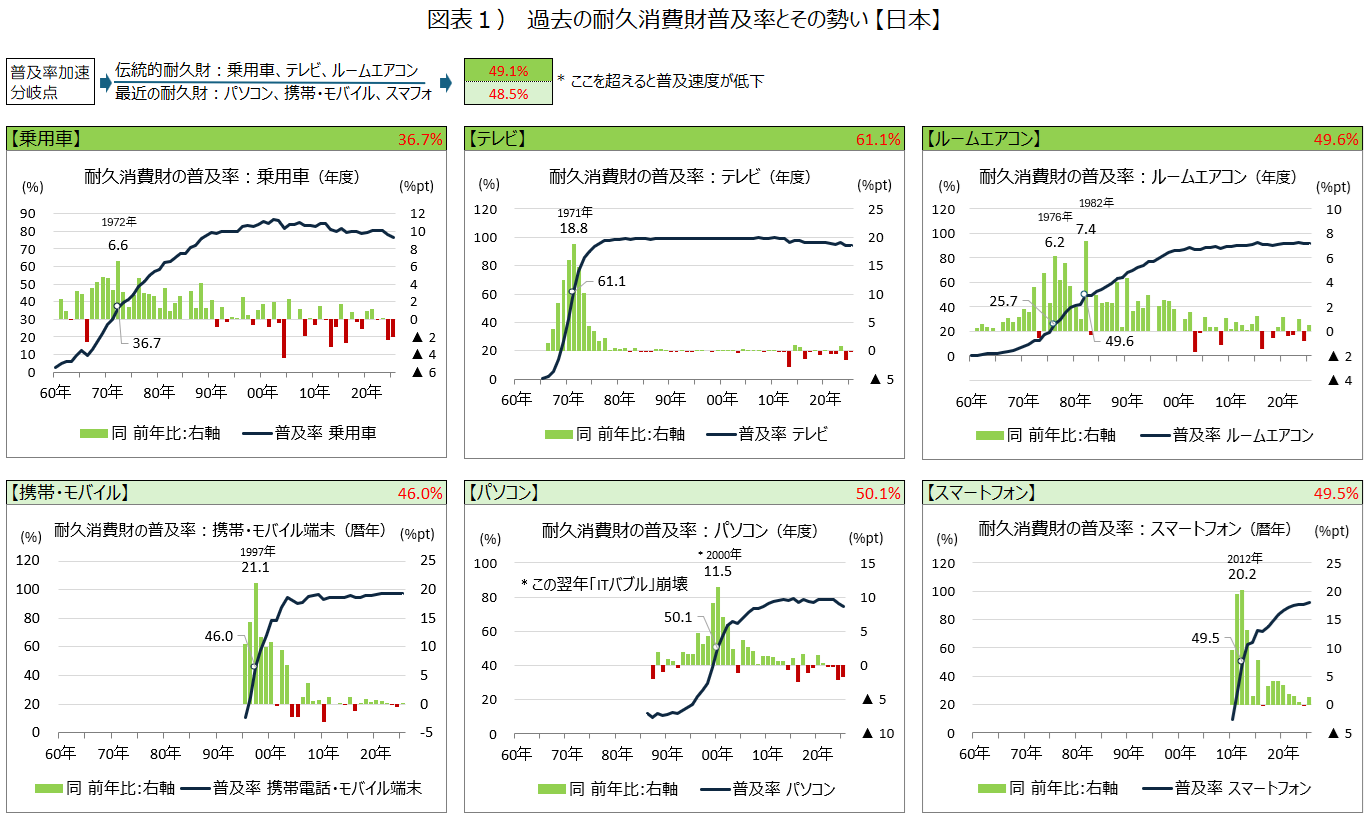
出所: 内閣府「主要耐久消費財の普及率」、総務省「通信利用動向調査」よりSBI証券作成
※データはINDB Accelより取得
普及の勢いは「半数」付近でピークを迎える
新しい技術の普及は一般にS字型の軌道を描く。初期には利用者が緩やかに増加し、一定の水準を超えると急速に普及する。しかし、利用者が人口の半数程度に達すると、新規利用者の増加ペースは次第に鈍化していく。
現在の生成AI利用率45.2%は、パソコンやスマートフォンが最も普及を加速させた水準に近づいている。もちろん、生成AIは用途が広がり続ける汎用技術であり、単純な比較はできない。それでも、普及率の上昇と普及速度の加速は別の問題である。スマートフォンの普及が続く一方で、世界の出荷台数が2016年をピークに減少した経験は、AI関連設備の将来を考えるうえでも示唆的であろう。
巨額投資で問われる資本効率
データセンター事業で縮小する「利益率と借入利子率」の差
もう一つ注目したいのは、AI関連設備投資の採算性である。生成AIの需要拡大を背景に、DCの建設やGPUの購入が急増している。しかし、設備投資の拡大が必ずしも利益の増加につながるとは限らない。
米国商務省の企業財務統計によると、DC事業を含む「その他情報サービス業」では、総資本回転率の低下を背景に総資本営業利益率が5.2%まで低下した。一方、借入利子率は5.1%まで上昇し、両者の差はほぼ消失している(図表2)。
これは、投下した資本から得られる営業利益率が、資金調達コストに接近していることを意味する。もちろん、業種全体の数値であり、個々のAI企業の収益性を直接示すものではない。それでも、巨額の設備投資を続ける企業にとって、資本効率の改善が重要な課題になっていることは確かであろう。
特にDC事業では、GPUなどの設備が技術革新によって短期間で陳腐化するリスクもある。設備を増やすだけでなく、その稼働率を高め、投資額に見合う収益を確保できるかが問われる局面に入りつつある。
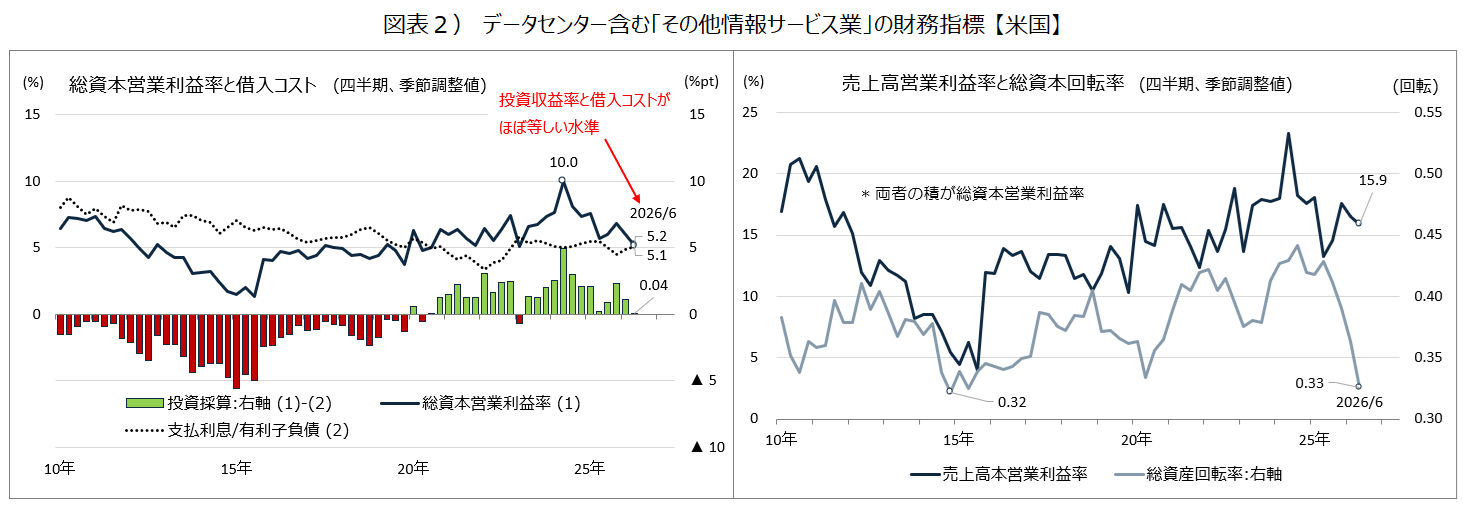
注:Census BureauのQFRでは、DCおよび生成AI基盤は現時点で独立した産業区分として集計されていない。本稿では、DC等が含まれる「その他情報サービス業」をAI関連投資の動向をみる参考指標として用いた。
出所: 米国 Census Bureau よりSBI証券作成
AI投資は「量」から「採算」へ
メモリー価格が約10倍に高騰、利用企業の負担が増大
さらに注目したいのが半導体価格の高騰である。AI関連需要の急増によって、一部のメモリー価格は概ね10倍に上昇した。こうした価格上昇は供給企業にとって追い風となる一方、利用企業には大きな負担となる。
1970年代の石油危機に学ぶ、価格高騰が生む効率化の技術革新
ここで思い起こされるのが1970年代の石油危機である。原油価格が約10倍に上昇した結果、世界では省エネルギー技術の開発が加速した。燃費性能に優れた日本車が米国市場で躍進し、製造業では省エネルギー化や工場の自動化が進んだ。価格の高騰が、結果として資源の利用効率を高める技術革新を促したのである。
同じことがAIの世界でも起こる可能性がある。GPUの稼働率向上、計算処理の効率化、小型モデルの開発などが進めば、同じAIサービスを提供するために必要な半導体の量は減少するかもしれない。
中国GPUメーカーの台頭で強まる供給競争
供給面でも変化が生じている。中国では豊富な電力供給能力を背景に、国内GPUメーカーが増加している。米国企業が先行するAI半導体市場でも、供給競争が強まる可能性がある。需要側の効率化と供給側の競争激化が重なれば、現在の半導体価格の高騰が永続するとは限らない。
IT革命の教訓、技術の普及と設備投資の拡大は同義ではない
我々は生成AIそのものの成長性を疑うものではない。生成AIは今後も企業活動や日常生活に浸透し、新たな市場を生み出していくであろう。しかし、技術が普及することと、その技術を支える設備投資が拡大し続けることは同義ではない。
かつてのIT革命でも、インターネットの普及そのものは止まらなかった。しかし、その過程で設備投資の過剰が明らかとなり、企業や株式市場の評価は大きく変わった。
生成AIも同様に、技術革新の恩恵を受ける企業と、設備投資の負担に苦しむ企業が分かれていく可能性がある。今後の金融市場では、AI関連投資の規模そのものよりも、投下した資本からどれだけの利益を生み出せるかが重要になろう。
AI需要の拡大とAI設備投資の拡大は同義ではない。AI投資は「量」を競う局面から、「採算」が問われる局面へ移りつつあると考える。
佐治 信行(さじ のぶゆき) Nobuyuki Saji
SBI証券 経済企業調査部管掌執行役員
チーフストラテジスト・上席エコノミスト
専門分野は国内外マクロ経済(実物経済、金利・為替)。日経ヴェリタスアナリストランキング エコノミスト部門ではのべ16年にわたり第1位を獲得。 Institutional Investor 誌では17年連続。 1982年関西学院大学法学部政治学科卒業。同年、日興證券(株) (現、SMBC日興証券)入社。(株)日興リサーチセンターへ出向、証券調査部、事業調査部、経済調査部、投資戦略部。その後、1999年興銀証券(株)(現みずほ証券)、 2006年に三菱UFJ証券(株)(現三菱UFJモルガン・スタンレー証券)、2018年5月ニッセイアセットマネジメント、2024年9月株式会社SBI証券に入社。
Nobuyuki Saji, Chief Strategist and Economist
Mr. Saji specializes in domestic and international macroeconomics (the real economy, interest rates, and foreign exchange rates). He has ranked No. 1 in the Economist category in the Nikkei Veritas analyst ranking for 16 years in total and has also been ranked in the Institutional Investor survey for 17 years in a row. Mr. Saji graduated from the Department of Political Science, School of Law and Politics, Kwansei Gakuin University in 1982, and joined Nikko Securities (currently SMBC Nikko Securities) in the same year. He was transferred to Nikko Research Center, where he worked in the Securities Research Department, Business Research Department, Economic Research Department, and Investment Strategy Department. Mr. Saji then joined IBJ Securities (currently Mizuho Securities) in 1999, Mitsubishi UFJ Securities (currently MUMSS) in 2006, and Nissay Asset Management in May 2018. He joined SBI SECURITIES in September 2024.
※このコラムに関連した経済データは、「経済統計データベース」INDB Accelで最新値の確認・時系列分析が可能です。
▶ 無料トライアル(2週間)のお申し込み