
2026.10.30
【2026年10月】3月期決算企業の業種別「ICR」3期推移|金利上昇局面における利払い余力と耐性
日本銀行による金融政策の正常化に向けた動きが進む中、国内経済は「金利のある世界」へと本格的な転換期を迎えています。長年続いた超低金利環境下では、調達コストの低さを背景とした事業展開が進められてきました。しかし、金利のある世界へのシフトに伴い、調達コストの増加や支払利息負担の拡大が今後の企業収益に与える影響について、市場の関心が急速に高まっています。
こうした環境変化を受け、本業の事業活動から生み出される利益が、「利息等の金融費用をどれだけ余裕をもってカバーできているか」を確認する重要性が増していくと考えられます。
本稿では、「3月期決算企業の業種別ICR(インタレスト・カバレッジ・レシオ)推移」を掲載します。
これは、当社が保有する企業情報データベースeolより、上場している3月期決算企業(連結ベース)を抽出し、過去3期のICR(インタレスト・カバレッジ・レシオ)の推移を業種別一覧としてまとめたものです。
なお、「銀行業」および「保険業」については、会計処理が一般事業会社と大きく異なるため、本集計の対象から除外し、全31業種を対象に分析を行っています。
企業の金利耐性を測る「ICR」とは?健全性の目安2倍に対して日本企業は高い利払い余力を維持
インタレスト・カバレッジ・レシオ(ICR)は、損益計算書(P/L)のフロー数値に基づく動的指標であり、企業が本業および付随的な事業活動で稼いだ利益が、支払利息をはじめとする金融費用の何倍あるかを示す、利払い能力を測定する代表的な財務指標です。
※eolによるICR(動的指標)の計算式
ICR=事業利益÷(支払利息・割引料+売上割引+手形売却損+為替差損(営業外費用)+為替差損(特別損失)+社債発行差金償却)
健全性判断の基準
一般的に、ICRが1.0倍を下回る状態は、事業活動から得られる利益だけで、算式に含まれる金融費用を賄えていない「危険水域」を示します。そのため、財務の健全性を評価する上では「2倍以上」が一つの目安とされており、倍率が高いほど利払いに対する安全余力が大きいと評価されます。
業種別ICRは3期で増減するも、直近期は全31業種が2倍以上!
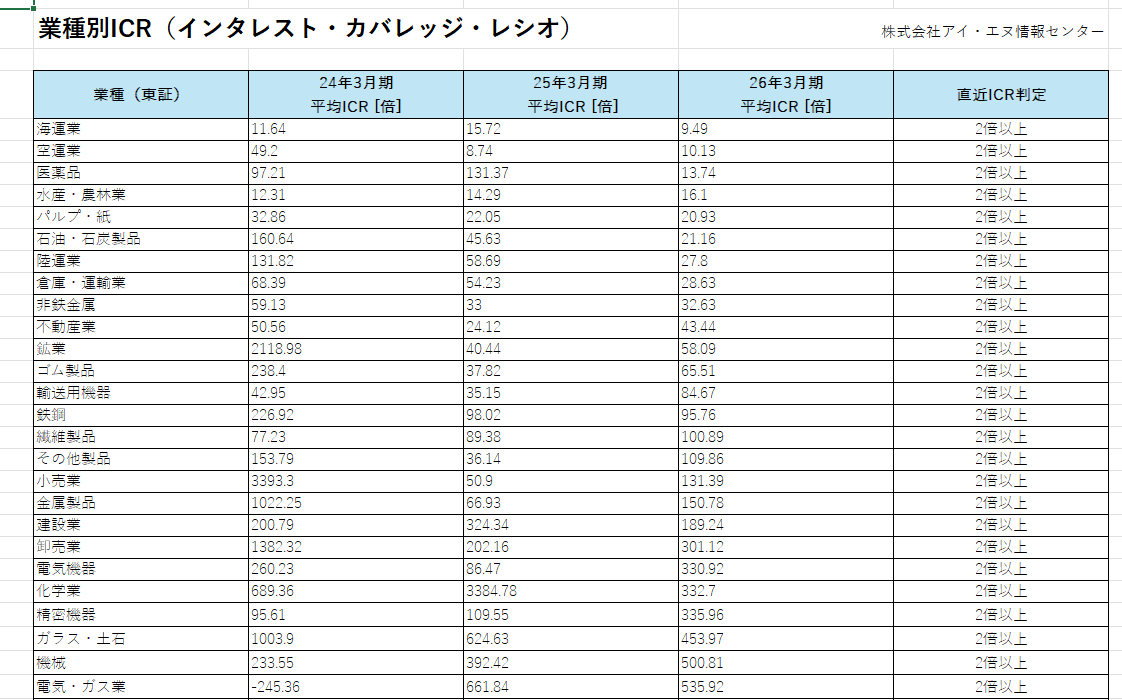
上場企業(3月期連結・全31業種)における過去3期間(24年3月期〜26年3月期)の平均ICRの推移を確認したところ、各年度の収益環境や業種に応じた増減は見られるものの、業種平均で見ると、総じて高い利払い余力を有している状況がうかがえます。
直近の26年3月期においては、集計対象となった全31業種すべてで、業種平均が健全性の目安である2倍以上となっています。
(本表は26年3月期の平均ICR倍率が低い10業種の抜粋)
| 業種(東証) | 24年3月期 平均ICR [倍] |
25年3月期 平均ICR [倍] |
26年3月期 平均ICR [倍] |
直近ICR判定 |
|---|---|---|---|---|
| 海運業 | 11.64 | 15.72 | 9.49 | 2倍以上 |
| 空運業 | 49.20 | 8.74 | 10.13 | 2倍以上 |
| 医薬品 | 97.21 | 131.37 | 13.74 | 2倍以上 |
| 水産・農林業 | 12.31 | 14.29 | 16.10 | 2倍以上 |
| パルプ・紙 | 32.86 | 22.05 | 20.93 | 2倍以上 |
| 石油・石炭製品 | 160.64 | 45.63 | 21.16 | 2倍以上 |
| 陸運業 | 131.82 | 58.69 | 27.80 | 2倍以上 |
| 倉庫・運輸業 | 68.39 | 54.23 | 28.63 | 2倍以上 |
| 非鉄金属 | 59.13 | 33.00 | 32.63 | 2倍以上 |
| 不動産業 | 50.56 | 24.12 | 43.44 | 2倍以上 |
ただし、各業界の事業環境や市況変動に伴う「利益水準の増減」を反映して、業種別のICRには倍率の上下動が見られます。
情報・通信業(615.36倍)やサービス業(631.74倍)、機械(500.81倍)、卸売業(301.12倍)などの業種をはじめ、多くの業界で事業利益が支払利息を数百倍規模で上回る強固な構造が示されています。
電気・ガス業は、24年3月期には一部企業の利益変動等により業種平均がマイナスとなったものの、25年3月期以降は500倍を超える水準となりました。
空運業や海運業においては、機材投資や市況変動の影響を受けつつも、直近の26年3月期において約10倍(海運業9.49倍、空運業10.13倍)の利払い余力を確保しています。
支払利息の1社平均は24年3月期比で約27.5%増加!利益下押し懸念の中で利払い余力を示すICRの注目度が向上
ICRが高水準を維持する一方で、マクロ環境における金利上昇の影響は損益計算書に着実に現れ始めています。
上場企業における1社あたりの平均支払利息を確認すると、24年3月期の13億800万円から、25年3月期は14億6,800万円、直近の26年3月期には16億6,800万円へと推移しており、24年3月期比で約27.5%増加しました。国内金利の緩やかな上昇等に伴い、幅広い産業で調達コストが徐々に切り上がっている実態が示されています。
現行水準における利払い余力と今後の展望
もっとも、現在のICRの水準(全業種で2倍以上)に照らし合わせれば、業種平均で見る限り、現行水準の利払い負担を吸収できる本業の稼ぐ力を備えており、直ちに広範な信用リスクや経営難に直結する段階ではないと考えられます。
しかしながら、今後、さらに金利水準の引き上げが進んだ場合には、企業の支払利息は継続的に増加することが見込まれ、経常利益や当期純利益に対する直接的な下押し要因として作用する可能性が考えられます。「ICR」は、超低金利下ではあまり意識されてきませんでしたが、今後は、企業の稼ぐ力と利払い負担のバランスを測る指標として、注目度が高まることが推察されます。
企業情報データベースで実現する効率的な企業分析
今回は、当社が提供する企業情報データベース「eol」で3月期決算の連結企業の「ICR」を抽出して調査を行いました。こちらのデータベースをご活用いただくことで、業種別・企業別ランキングをはじめ、複数企業の経営指標等を効率的に収集することが可能です。
また、1961年以降の有価証券報告書を閲覧いただけるため、企業戦略の分析に不可欠な定性情報の収集も効率的に行えます。
「自社の業界での立ち位置を確認したい」「競合他社の人的資本データを比較したい」といった企業のご担当者様をはじめ、「学術研究や論文作成のために網羅的なデータを分析したい」という研究者・教育機関関係者の皆様まで、幅広くご活用いただけます。
本記事以外のデータが必要な場合やご興味をお持ちでしたら、お問い合わせフォームより、お気軽にご相談ください。
※本記事で使用しているデータは当社独自の基準で算出しているため、各社の公表データと異なる場合があります。
投資判断に関する注意事項
※本記事は、企業情報データベースeolに収録されているデータに基づく情報提供を目的としたものであり、特定の有価証券等の取引を推奨し、または勧誘するものではありません。投資判断は、必ずご自身の責任において行っていただくようお願いいたします。また、本記事に記載されている情報は、その正確性、完全性を保証するものではなく、投資の結果について当社は一切の責任を負いません。